2022年中国滨海旅游业发展现状分析 疫情冲击下的挑战与投资机遇
引言
2022年,中国滨海旅游业经历了前所未有的严峻考验。作为海洋经济的重要组成部分,滨海旅游以海洋生态、海滩休闲、海岛度假、水上运动等为核心吸引物,长期以来是国内旅游市场的热点板块。新冠疫情的反复冲击、跨省游熔断机制的频繁启动,以及居民消费意愿的收缩,使这一依赖人流集聚和跨区域流动的产业遭受重创。本文基于2022年相关数据与行业观察,分析滨海旅游业的发展现状、疫情冲击的具体表现,并探讨旅游业投资在变局中的逻辑与机遇。
一、2022年滨海旅游业总体概况
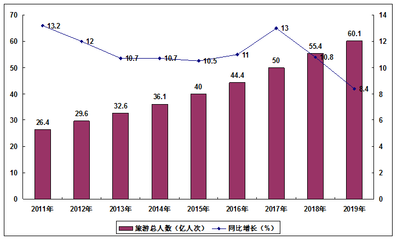
2022年,中国滨海旅游市场整体呈现“旺季不旺、淡季更淡”的特征。尽管暑期(7—8月)作为传统旺季,部分滨海城市如青岛、三亚、秦皇岛等地曾出现短暂回暖,但受海南、新疆、西藏等地突发疫情影响,8月中下旬起便迅速冷却。全年国内旅游总人次约为25.3亿,同比下降22.1%,而滨海旅游作为高度依赖跨省出行的细分领域,跌幅高于行业平均水平。
从区域看,三大滨海旅游带表现分化:
- 环渤海滨海旅游带(大连、青岛、秦皇岛等):受本地及周边短途游支撑,恢复程度相对较好,但客单价下降明显。
- 长三角滨海旅游带(上海、宁波、舟山等):受上海疫情严重影响,上半年基本停滞,下半年缓慢修复,全年客流跌幅较大。
- 泛珠三角及海南滨海旅游带(三亚、厦门、珠海等):冬季旺季受春节和奥密克戎影响,暑期旺季被8月疫情打断,全年波动剧烈,免税购物等消费虽有一定支撑,但整体旅游收入下滑明显。
二、疫情对滨海旅游业的冲击分析
1. 客流断崖式下跌,季节性规律被打破
滨海旅游的核心是“阳光、沙滩、海浪”,高度依赖亲水活动和户外聚集。2022年,多地执行的跨省游熔断机制、健康码及核酸证明要求,使长途滨海度假决策成本大增。以三亚为例,2022年8月疫情导致全市静态管理,滞留游客超8万人,此后数月旅游订单锐减。暑期原本是亲子滨海游的黄金期,但多个热门目的地因疫情叫停,客流呈现“来得快、去得也快”的脉冲式特征。
2. 旅游收入与人均消费双降
2022年,滨海旅游企业普遍采取降价促销,但营收仍难覆盖固定成本。以经营海滨浴场、游艇俱乐部、海岛观光的企业为例,门票、租赁、餐饮等收入同比下降30%—60%。游客出于安全考虑,缩短停留时间、减少二次消费,人均消费同比降低约15%。部分依赖门票经济的海滨景区陷入亏损,中小旅游企业倒闭数量增加。
3. 供应链与就业受到波及
滨海旅游带动交通、住宿、餐饮、零售、娱乐等数十个行业。疫情冲击下,沿海城市酒店平均入住率降至40%以下,民宿大量空置,海鲜餐饮门店客流量减少一半以上。旅游从业者流失严重,导游、救生员、水上运动教练等岗位需求萎缩,部分转向外卖、网约车等灵活就业。
4. 投资节奏放缓,项目延期或终止
2022年,涉海旅游项目投资明显放缓。据不完全统计,全年滨海旅游重大投资项目(如邮轮母港、海洋主题公园、高端度假酒店)签约金额同比下降约35%,多个在建项目因资金链紧张而延期。社会资本对重资产、长周期、强周期的滨海旅游项目态度趋于谨慎。
三、疫情下的结构性亮点
尽管整体低迷,但2022年滨海旅游业仍出现若干结构性机会:
- 本地游与短途微度假:城市周边海滨、滨江公园、海洋馆等成为替代性选择,露营、骑行、赶海等低密度亲水活动升温。
- 高端定制与私域流量:部分高端海岛民宿、私人游艇租赁通过会员制、直播带货维持经营,逆势增长。
- 免税与海洋文旅融合:海南离岛免税购物与滨海度假结合,虽受疫情影响,但客单价较高的免税消费仍为亮点,2022年海南离岛免税店销售额超600亿元。
- 数字海洋旅游体验:VR看海、云游海岛、线上海洋核科普等弥补了部分线下损失,也为营销创新提供了思路。
四、滨海旅游业投资分析与展望
1. 投资逻辑正在重构
疫情前,滨海旅游投资以大规模圈地、地产捆绑、门票经济为主。2022年后,投资逻辑转向:
- 轻资产运营:营地主、内容运营商、品牌管理公司更受资本青睐。
- 韧性供应链:关注能在疫情波动中快速切换本地与跨省客源的业态,如房车营地、滨海民宿集群。
- 科技赋能:智慧景区、无人服务、线上预约与分流系统成为标配,相关技术企业迎来投资窗口。
2. 政策端释放积极信号
2022年,国家及地方政府出台一系列纾困与刺激政策,包括暂退旅游服务质量保证金、减免租金、发放文旅消费券、支持滨海旅游基础设施REITs试点等。这些措施短期内缓解了企业现金流压力,中长期则引导投资向高质量、可持续方向转型。
3. 后疫情时代的投资机遇
随着2023年初防疫政策优化,滨海旅游迎来复苏预期。投资者可重点关注:
- 海洋生态旅游与可持续项目:如红树林湿地、海龟保护基地、蓝色碳汇等,符合ESG投资趋势。
- “旅游+体育”融合:帆船、冲浪、潜水等户外运动产业链,客群粘性高、复购率强。
- 城市滨海休闲带更新:结合城市更新,打造亲水公共空间、滨海商业综合体,带动周边土地价值。
- 跨境海岛旅游重启:一旦国际航线恢复,东南亚及国内南海邮轮航线有望反弹,相关港口、航司、旅行社迎来修复。
##
2022年是中国滨海旅游业最艰难的一年。疫情不仅冲击了客流与收入,更暴露出行业对自然环境与公共安全事件的高度敏感性。危机也加速了行业洗牌与模式创新——从粗放扩张转向精益运营,从同质化观光转向差异化体验。对于旅游业投资而言,短期波动不改长期向好趋势,海洋旅游作为消费升级的重要方向,仍具备广阔成长空间。唯有增强韧性、拥抱科技、深耕生态,滨海旅游业才能在大起大落中行稳致远。
如若转载,请注明出处:http://www.klccoin.com/product/42.html
更新时间:2026-10-03 17:45:38